链上镖师 / Chain Biaoshi
TRE|贸易信贷暴露:上市公司面板识别供应链韧性转折点
35,306个公司年度观测显示,适度贸易信贷支持协同与稳定,过度暴露会放大流动性压力和风险传导
基于中国上市公司面板数据,论文发现贸易信贷与供应链韧性呈稳健倒U形关系,韧性损耗主要发生在中断响应阶段。
- 01:最终样本包含3,795家企业的35,306个公司年度观测,覆盖2010—2023年。
- 02:综合韧性的估计转折点约为0.3403,位于样本观测范围内。
- 03:中断响应维度的转折点约为0.246,对金融条件变化更敏感。
- 04:供应链结构多样性和财务冗余均能缓冲过度贸易信贷带来的韧性损失。
一笔贸易信贷如何牵动稳定与风险
贸易信贷把买方延期付款与供应商短期融资嵌入日常交易。适度使用可以缓解外部融资约束、维持采购和生产连续性,并借助重复交易强化伙伴协调。授信规模持续扩张会占用营运资金,增加应收账款违约暴露,并在运输中断、库存需求上升和回款延迟时加快流动性压力沿供应链传播。
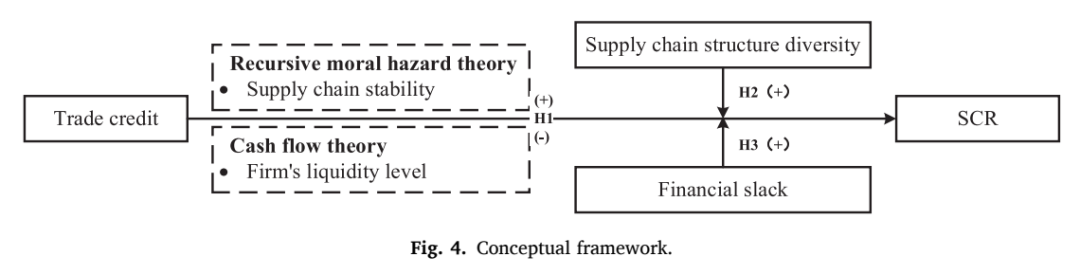
贸易信贷影响供应链韧性的概念框架与调节路径(来源:Fig. 4)
1适度贸易信贷:提供短期资金并稳定伙伴关系
2协同机制:支撑采购、生产、运输与订单履约
3过度贸易信贷:积累应收压力、违约暴露与现金缺口
4风险结果:韧性增益越过转折点后转为损耗
把供应链韧性拆成准备、响应与恢复
论文将供应链韧性分为事前准备、中断响应和事后恢复三个维度,从财务报表中选取九项指标。各指标按公司和年份进行Z分数标准化,负向指标反向编码,再以等权方式合成为综合韧性指数。指标体系排除了直接涉及贸易信贷的变量,用于降低因变量与核心解释变量在定义上的重叠。
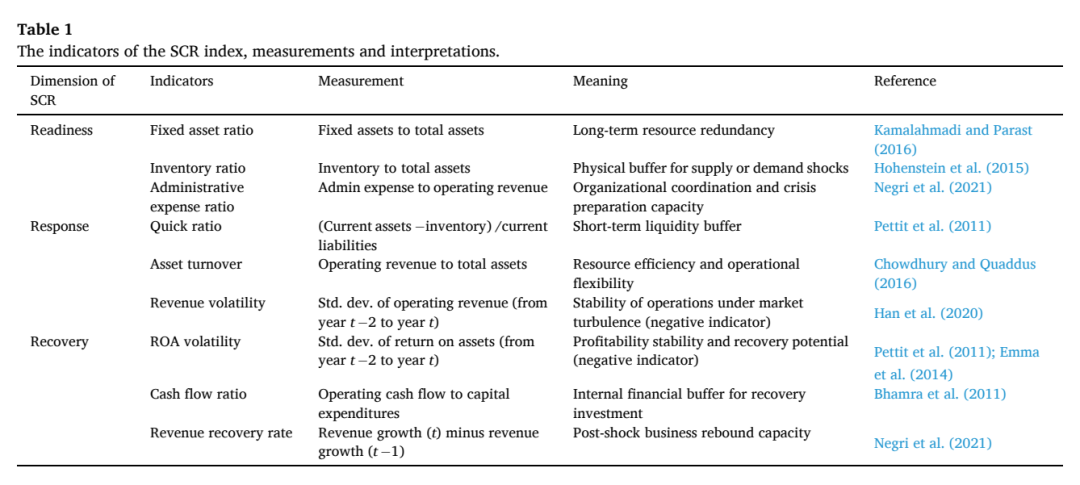
供应链韧性综合指数的维度、指标与测量口径(来源:Table 1)
样本来自CSMAR数据库,最终覆盖3,795家中国上市企业、35,306个公司年度观测和八个行业。核心贸易信贷变量采用应收账款与应付账款之差,并按营业收入缩放;结构多样性根据可识别的前五大供应商和客户关系构网;财务冗余以现金及现金等价物占总资产的比例衡量。
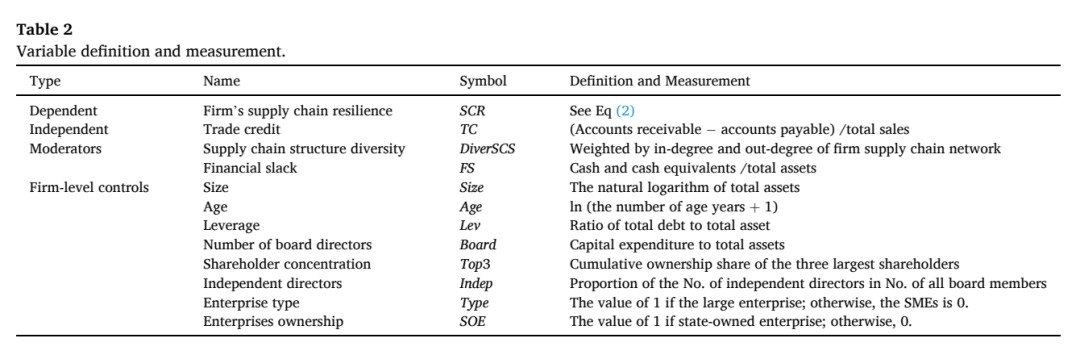
实证模型主要变量的定义与测量方式(来源:Table 2)
倒U形效应从中断响应阶段显现
基准回归同时加入行业固定效应和年份固定效应,并在企业层面聚类标准误。综合韧性模型中的贸易信贷一次项为正且显著,二次项为负且显著,支持倒U形关系。随着净贸易信贷上升,企业先获得协调和资金支持;超过一定水平后,现金占用与金融风险主导韧性变化。
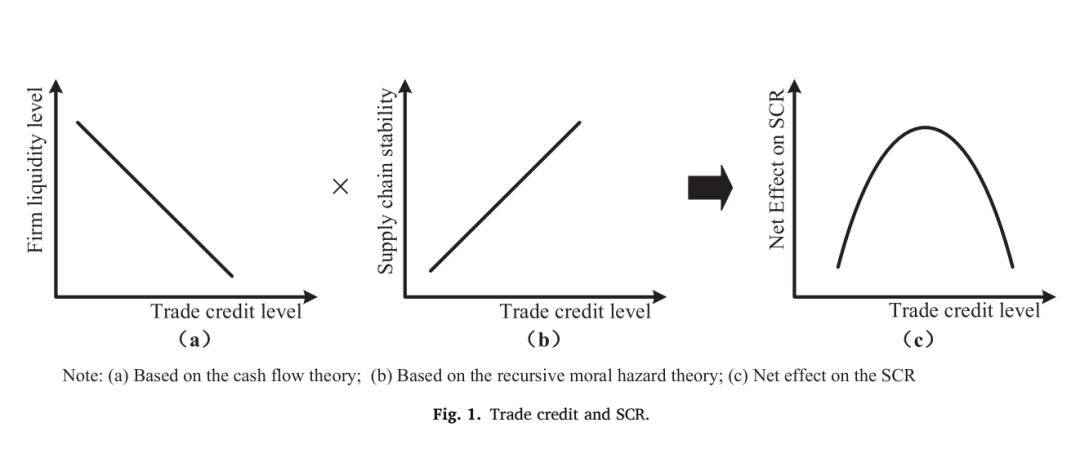
贸易信贷影响供应链韧性的双重机制及倒U形关系(来源:Fig. 1)
分阶段估计给出了更具体的风险位置。准备维度的一次项和二次项均为正,较高贸易信贷未在事前资源准备中呈现非线性损耗;响应维度的一次项为正、二次项显著为负,形成清晰倒U形;恢复维度的一次项为正,二次项未达到统计显著。整体曲线主要由响应能力的下降驱动。
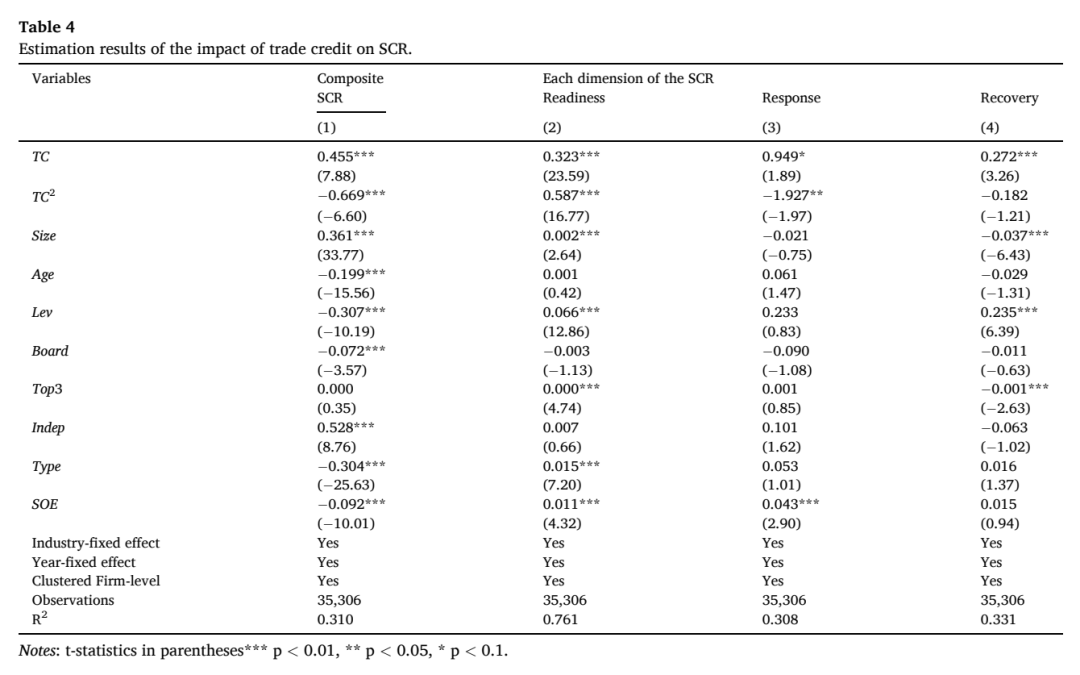
贸易信贷对综合韧性及准备、响应、恢复维度的估计结果(来源:Table 4)
0.3403附近:韧性增益转入损耗区间
论文进一步检验曲线两端斜率及转折点位置。贸易信贷处于较低水平时,边际斜率显著为正;处于较高水平时,边际斜率显著为负。综合韧性的估计转折点为0.3403,约高于样本均值1.151个标准差,并低于样本最大观测值0.931,满足倒U形转折点位于数据范围内的条件。
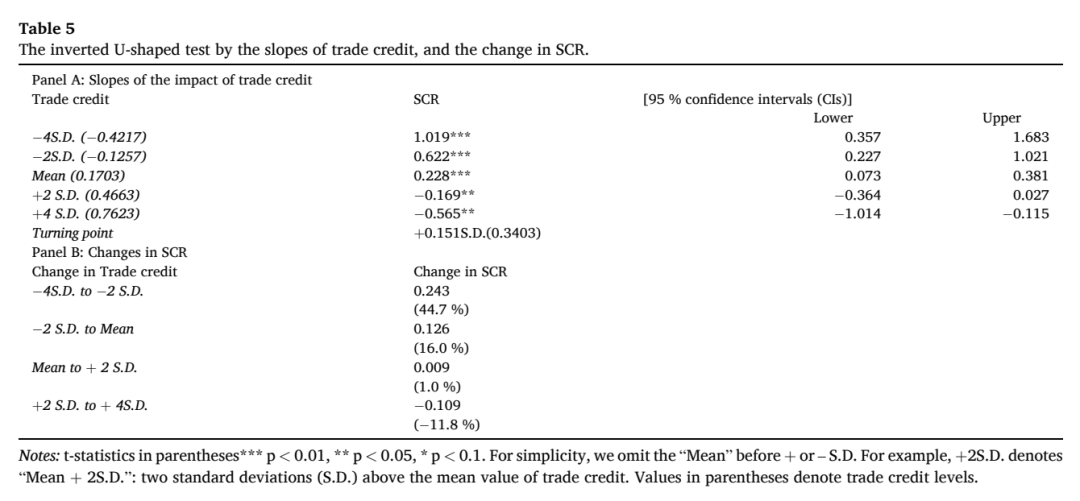
倒U形关系的区间斜率检验与约0.3403转折点(来源:Table 5)
01贸易信贷均值约为0.170,标准差约为0.148。
02综合韧性的估计转折点约为0.3403。
03响应维度的估计转折点约为0.246,风险拐点出现得更早。
04准备维度的正向作用将综合韧性转折点推向更高贸易信贷水平。
更换指标和模型后的证据强度
替代韧性指标、工具变量、滞后贸易信贷、系统GMM、极端样本处理和行业子样本检验均支持核心曲线。工具变量第一阶段F统计量为722.74;系统GMM中二阶序列相关检验p值为0.412,Hansen检验p值为0.607。制造业与非制造业样本均呈现显著倒U形关系。
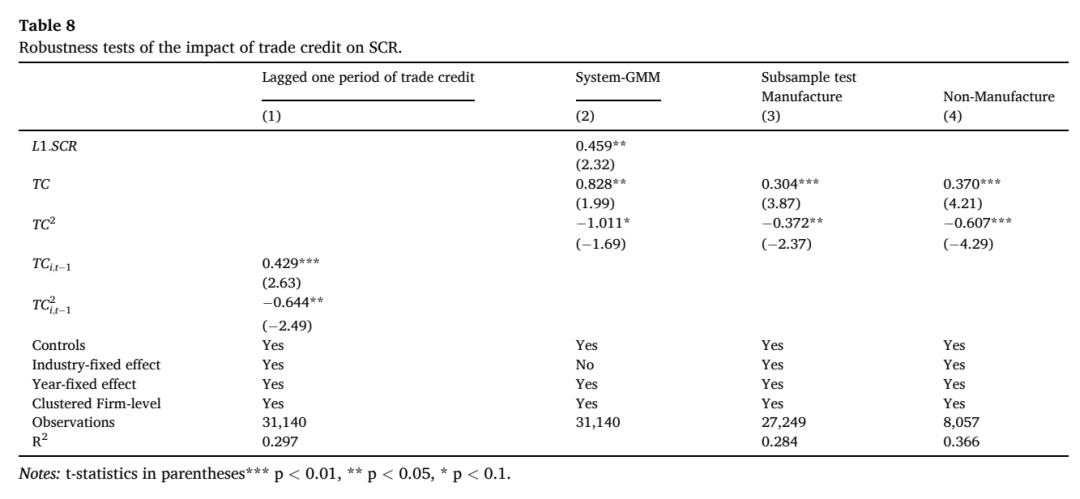
滞后模型、系统GMM与行业子样本稳健性检验(来源:Table 8)
✓替代指标:以供应链效率重新衡量韧性,线性项为正、二次项为负且均显著。
✓内生性处理:行业年度同业滞后贸易信贷作为工具变量,第一阶段相关性较强。
✓动态模型:控制韧性的时间持续性后,倒U形关系继续成立。
✓行业分组:制造业和非制造业样本均支持核心结论。
网络多样性和现金储备怎样压平风险曲线
供应链结构多样性代表企业在上下游网络中的替代渠道和冗余程度,财务冗余代表可立即动用的内部流动性。调节模型中,贸易信贷二次项与结构多样性、财务冗余的交互系数分别为0.807和2.423,均在1%水平显著,说明两类资源能够减弱高贸易信贷区间的韧性下降幅度。
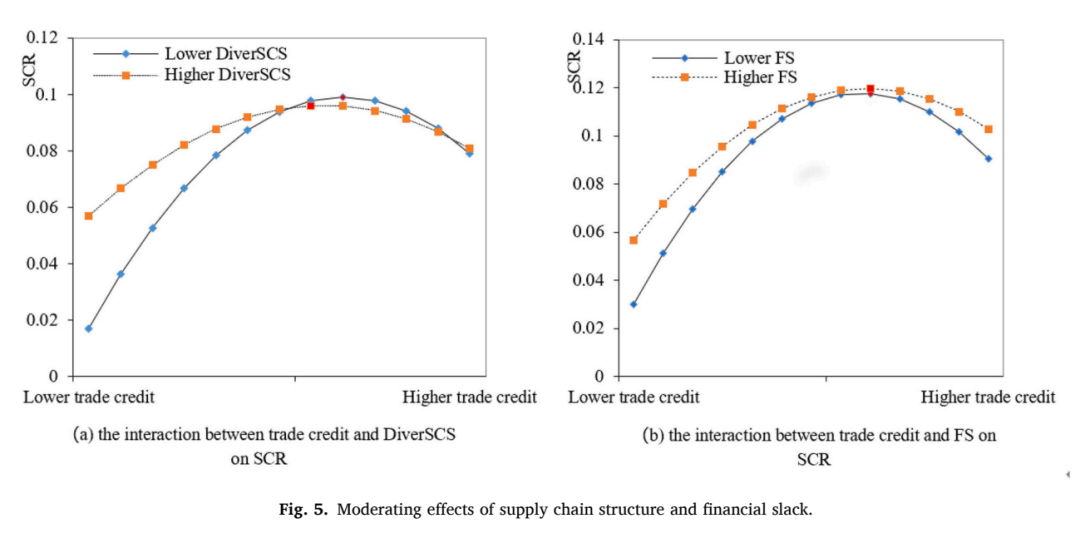
供应链结构多样性与财务冗余对贸易信贷倒U形效应的调节(来源:Fig. 5)
01更分散的供应商与客户连接增加替代空间,降低局部中断和付款风险的传导强度。
02更充足的现金及现金等价物支持库存补充、运输采购和恢复活动。
03论文建议采用阈值监测方式管理贸易信贷暴露,并结合网络结构和流动性条件调整授信政策。
适用条件与外推边界
研究对象为2010—2023年的中国上市公司,样本排除了金融、服务和公共管理行业,也排除了ST、PT企业及连续年份不足的观测。供应链网络仅依据公开披露的前五大供应商和客户构建,匿名披露的交易伙伴无法进入可验证关系网络,因此结构多样性指标只覆盖已识别的重要连接。
- 韧性指数来自财务报表中的九项代理指标,未直接观察具体中断事件下的全部运营行为。
- 贸易信贷采用应收账款减应付账款并按营业收入缩放,体现企业在供应链中的净信贷位置。
- 对非上市企业、金融机构、服务业及公共管理组织的适用性,论文未报告。
- 对未披露主要交易伙伴、跨国供应链完整网络和单次灾害情境的外推效果,论文未报告。
论文支持企业将贸易信贷视为需要区间管理的金融连接:监测净贸易信贷暴露,在接近高风险区间时同步检查回款压力、伙伴集中度和现金储备,并重点保护中断发生后的短期响应能力。
论文:Enhancing or damaging? The dual roles of trade credit in shaping supply chain resilience
作者:Na A,Deyong Yang,Qianchao Wang,Liukai Wang
期刊:Transportation Research Part E
链上镖师、先卜交通、先卜运筹通用论文ID
保存此推文 ID,可在粉丝群内获取相关材料,未来更多功能敬请期待
先卜科技团队:常文婕、张巧巧、王一航、夏子帆、张晓乐、祁园园、张仁义


