链上镖师 / Chain Biaoshi
CIE|高铁座位超售与动态票价:未到站不确定性下的收益优化
把动态定价、席位分配和腿段级超售放进同一个迭代优化框架,兼顾空座损失、拒载成本和旅客公里提升。
这篇论文面向高铁旅客未到站带来的空座损失,把动态定价、席位分配和腿段级超售联合优化,在大小规模实例中分别带来5.88%和6.48%的期望利润提升。
- 01:研究对象是单方向高铁线路上的多车次、多OD产品,核心风险来自旅客买票后未到站造成的空座,以及超售过量带来的拒载成本。
- 02:模型以期望铁路利润最大化为目标,同时约束车厢容量、需求、价格上下界、时空价格关系、超售率和拒载率。
- 03:求解方法把问题拆成动态定价与席位分配子问题、未到站和拒载情景评估子问题,通过Monte Carlo模拟和超售率迭代更新闭环求解。
研究背景
高铁运营已经进入需要精细化收益管理的阶段。和航空单一OD容量管理不同,高铁一趟列车沿线服务多个站点与OD,某个腿段的座位会被不同长短途旅客共同占用,票价、席位分配和运能利用之间存在更复杂的空间耦合。
论文关注的现实触发点是旅客未到站。北京时报资料显示,2014年春运期间约30%的退票发生在出发前24小时内;Wang的报告还提到,高铁出发当天退票率约9%,出发前一到两天退票率约12%。临近发车释放的座位难以及时二次销售,容易形成空座损失。
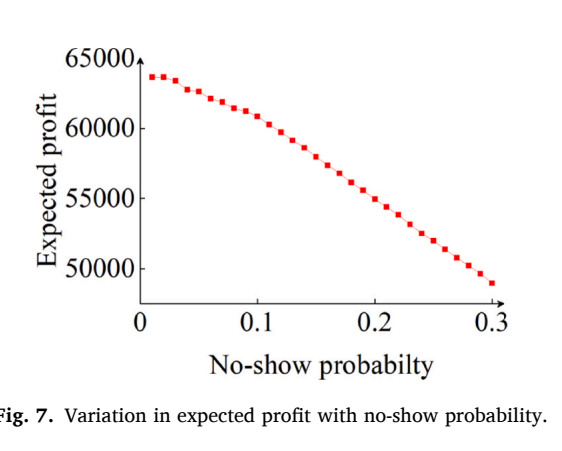
来源:Fig. 7。未到站概率升高时期望利润下降,说明旅客出行不确定性会直接压缩高铁收益管理空间。
论文把超售定义为铁路运营方内部的风险管理策略:在允许范围内多售部分车票,用旅客未到站释放的座位抵消空座损失,同时用拒载率和补偿成本控制服务风险。
核心问题
核心难点在于超售量和未到站人数无法事先精确匹配。超售不足时,实际到站人数低于座位容量,车上出现空座;超售过量时,实际到站人数超过座位容量,铁路方需要拒载部分旅客并支付补偿。
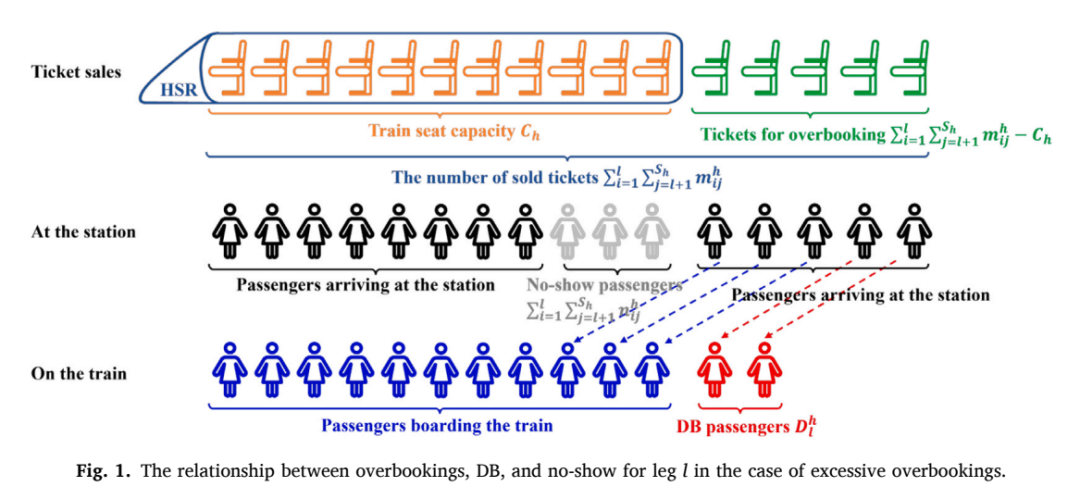
来源:Fig. 1。图中把超售、未到站、实际到站和DB放在同一个腿段逻辑里,展示收益提升和服务风险的共同来源。
01需求假设:OD需求具有价格弹性,和旅客广义出行成本呈反向关系。
02未到站假设:旅客未到站行为随机且相互独立,研究对象聚焦个体出行。
03容量假设:列车物理座位数决定最大承载能力,实际乘车人数不能超过座位容量。
04控制单元:腿段是容量共享、超售、拒载和补偿计算的基本单位。
因此,论文要同时决定每个车次、OD和预售期的票价与售票数量,还要为每个腿段设定可允许的超售水平。目标函数由车票收入、未到站退款成本、拒载补偿成本共同构成,约束体系覆盖容量、需求、价格和拒载率。
方法框架
作者构建了大规模非线性优化模型,目标是最大化期望铁路利润。模型中的决策变量包括各产品各预售期票价和售票数量,潜变量包括腿段超售量和拒载人数,随机性主要来自旅客未到站情景。
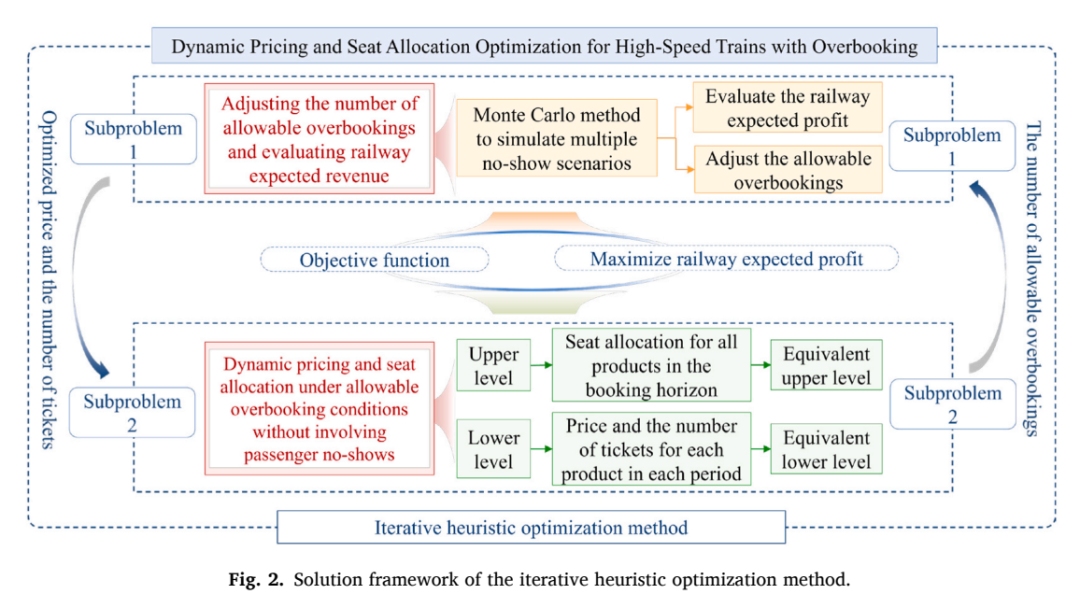
来源:Fig. 2。迭代框架先求解允许超售条件下的定价与席位分配,再用Monte Carlo未到站情景评估利润和DB约束,并逐腿段调整超售率。
1第一步:用历史票价和历史售票需求分布初始化各预售期票价、售票数量和腿段初始最大超售率。
2第二步:在给定允许超售条件下,用双层规划求解动态定价与席位分配,暂时不引入旅客未到站。
3第三步:生成M个未到站情景,用Monte Carlo方法计算每个方案的期望利润、拒载人数和拒载率约束满足情况。
4第四步:若某个腿段违反DB率约束,则把该腿段超售率按0.01的步长下调,并更新容量约束重新迭代。
双层规划承担模型降维作用。上层把整个订票期视为一个整体,决定全订票期各产品总售票数;下层面向每个产品,把总票数分配到不同预售期并优化动态票价。上下层通过总售票数、分期售票数和平均票价反复传递信息。
案例或实验设置
论文先使用广州南至深圳北高铁的小规模实例检验方法,再用武汉至广州高铁下行方向的大规模实例测试扩展能力。小规模实例用于展示超售、票价和算法对比,大规模实例包含19个车站、20趟列车和291个产品。
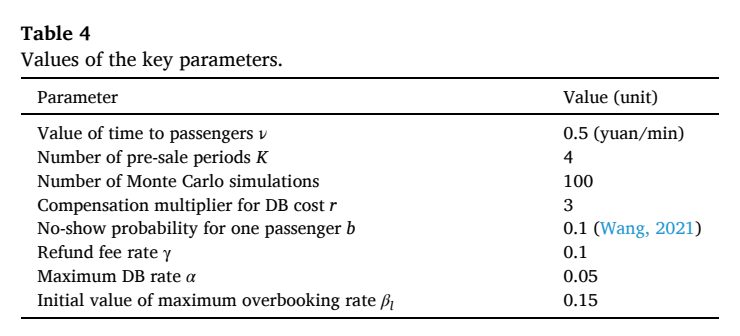
来源:Table 4。关键参数覆盖时间价值、Monte Carlo模拟次数、拒载补偿倍率、未到站概率和初始最大超售率。
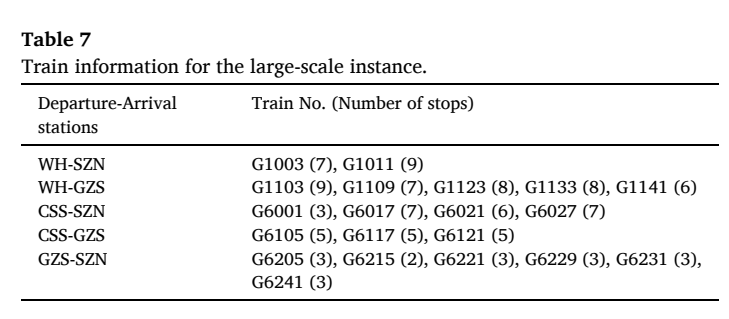
来源:Table 7。大规模实例列出WGHSR下行方向20趟列车的停站安排,用于支撑19站多车次网络场景。
- 小规模实例用于比较初始方案、fmincon、遗传算法和迭代启发式方法。
- 敏感性分析考察未到站概率、初始最大超售率、最大DB率、DB成本和价格弹性参数。
- 大规模实例用于验证算法在291个产品下的收敛、计算时间和收益提升。
结果分析
在小规模实例中,论文报告期望利润提升5.88%,期望旅客公里提升13.08%。单独比较超售策略时,相比无超售方案,期望铁路利润提升2.35%,期望旅客公里提升6.07%,说明超售能缓解未到站带来的空座损失。
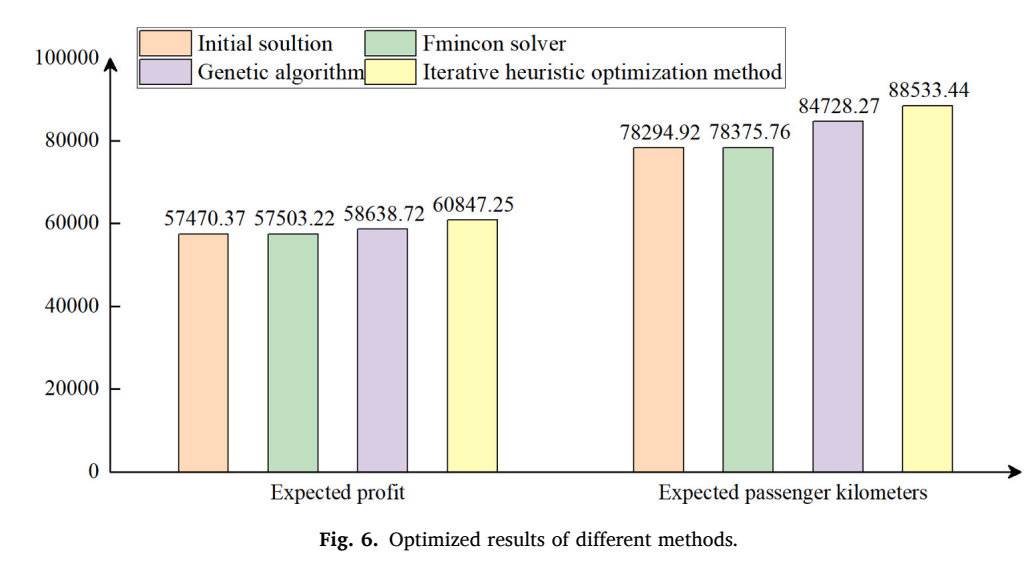
来源:Fig. 6。相对fmincon,迭代启发式方法的期望利润和期望旅客公里分别提高5.82%和2.96%;相对遗传算法分别提高3.77%和4.49%。
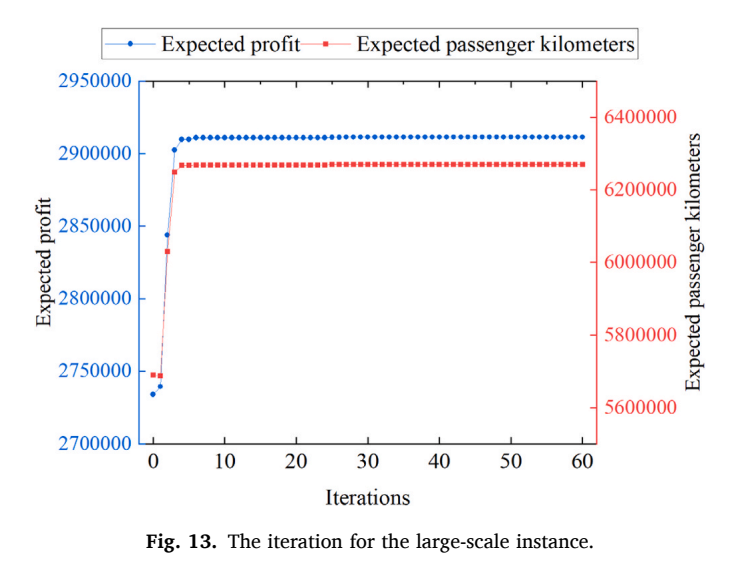
来源:Fig. 13。大规模实例从2734062.02元和5689360.37 pkm提升到2911282.55元和6270576.49 pkm,对应6.48%利润提升和10.22%旅客公里提升。
小规模实例利润提升
5.88%
同时带来13.08%的期望旅客公里提升
大规模实例利润提升
6.48%
同时带来10.22%的期望旅客公里提升
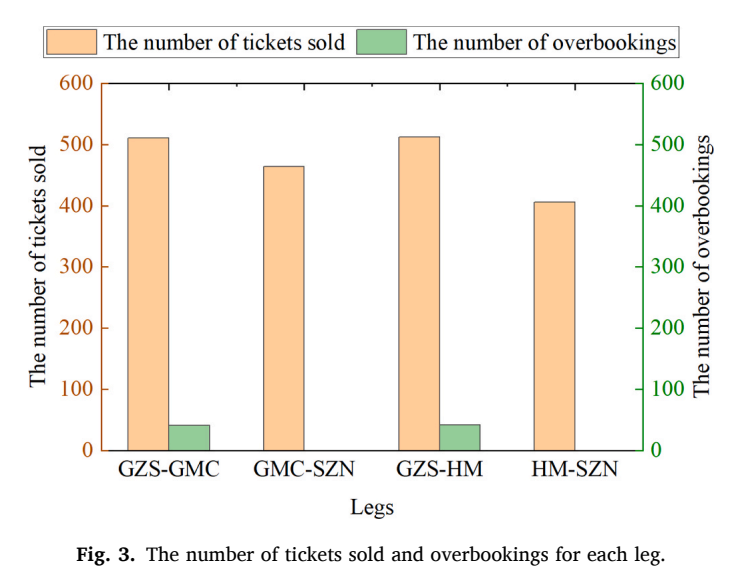
来源:Fig. 3。不同腿段售票量和超售量存在差异,论文结论指出发车站通常比中间站承担更多超售。
管理启示
管理含义首先落在超售上限的精细控制。论文结果显示,在给定未到站概率下,期望利润会随初始最大超售率上升先增加再趋于稳定;最大利润通常出现在初始最大超售率略高于未到站概率的位置。
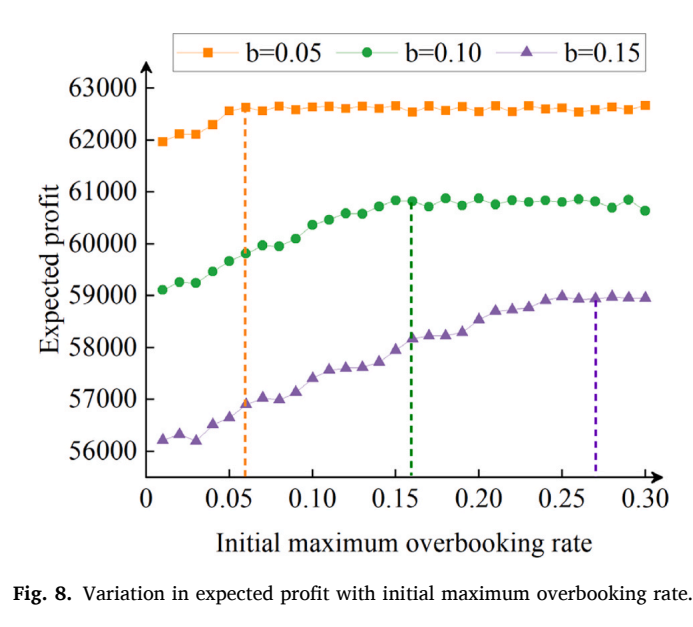
来源:Fig. 8。初始最大超售率提高后利润先上升再稳定,说明超售上限需要围绕未到站概率和DB约束动态设定。
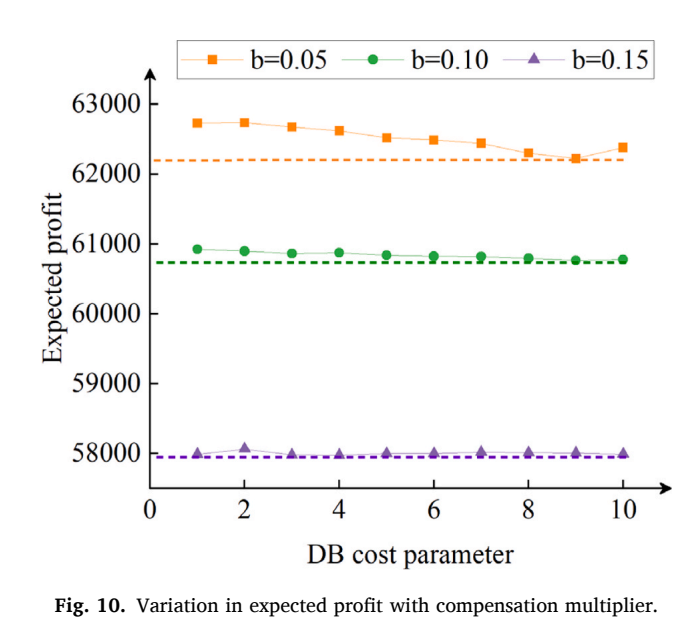
来源:Fig. 10。补偿倍率越高,DB成本越高;在给定未到站概率下,期望利润随DB成本上升而下降。
✓未到站概率升高会压低期望利润,运营方需要把临近发车退票和未到站风险纳入收益管理输入。
✓最大DB率放宽会使利润先增加再稳定,服务风险约束存在收益边际递减区间。
✓补偿成本在低未到站概率场景下影响更显著,超售政策需要和旅客补偿规则联动设计。
✓大规模算例显示迭代次数在复杂度上升时保持相近,主要计算压力来自动态定价与席位分配子问题。
这篇论文给高铁收益管理的启示很直接:未到站风险可以通过腿段级超售转化为可管理的容量策略,收益提升必须同时接受DB率、补偿成本和线路空间结构的约束。
论文:Integrated optimization of dynamic pricing, seat allocation and overbooking for high-speed trains
作者:Jing Xu,Lianbo Deng,Yun Jing,Yukai Wei,Zichao Li
期刊:Computers & Industrial Engineering
链上镖师、先卜交通、先卜运筹通用论文ID
保存此推文 ID,可在粉丝群内获取相关材料,未来更多功能敬请期待
先卜科技团队:常文婕、张巧巧、王一航、夏子帆、张晓乐、祁园园、张仁义


